

22.02.2024
Rechtsprechung & Gesetzgebung
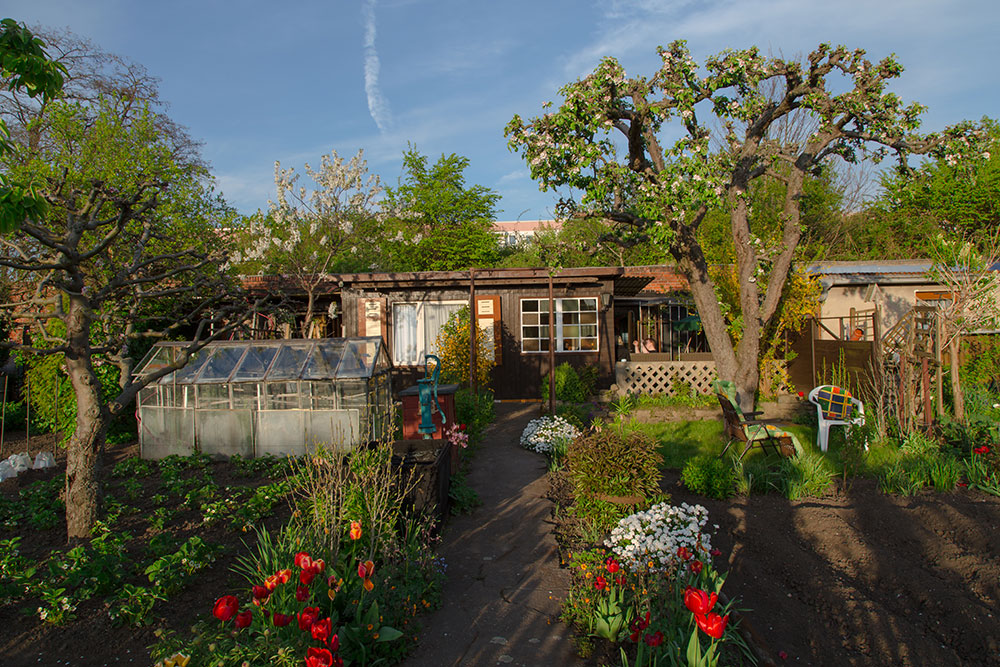
Keine Steuerbefreiung für die Veräußerung eines Gartengrundstücks
Der BFH hat mit Urteil vom 26.09.2023, Az. IX R 14/22 entschieden, dass die Veräußerung eines abgetrennten unbebauten (Garten-) Grundstücks nicht wegen einer Nutzung zu eigenen Wohnzwecken von der Einkommensteuer befreit ist.